Facture : les mentions obligatoires
Le rappel, et les nouveautés de la facture électronique
Publié le · Source : entreprendre.service-public.gouv.fr — fiche F31808 (fiche vérifiée le 11 août 2026)
Dates, numéro unique, identité du vendeur et du client, détail HT/TTC, date de règlement, pénalités de retard, indemnité de 40 €… Avec la facture électronique, quatre mentions s'ajoutent : SIREN du client, adresse de livraison si différente, nature des opérations et, le cas échéant, l'option pour le paiement de la taxe d'après les débits. Obligation d'abord pour les grandes entreprises et ETI, puis pour les PME et micro-entreprises à partir du 1er septembre 2027.
Les dates et le numéro
Pour identifier la facture
- La date d'émission
- Un numéro unique, dans une séquence chronologique et continue
- La date de la vente ou de la prestation (ou de l'acompte)
Le vendeur
Votre identité
- Entrepreneur individuel : nom, prénom avec la mention « Entrepreneur individuel » ou « EI », adresse, SIREN
- Société : dénomination, SIREN, siège, forme juridique et capital social
Le client
Son identité
- Entreprise : son nom
- Particulier : nom complet et adresse (sauf opposition)
- N° de bon de commande s'il existe
- N° de TVA du vendeur, sauf facture de 150 € HT ou moins
Le détail
Ce qui est facturé
- Désignation, quantité, prix unitaire HT, taux de TVA
- Total HT et TTC
- Les réductions de prix acquises à la date de la vente
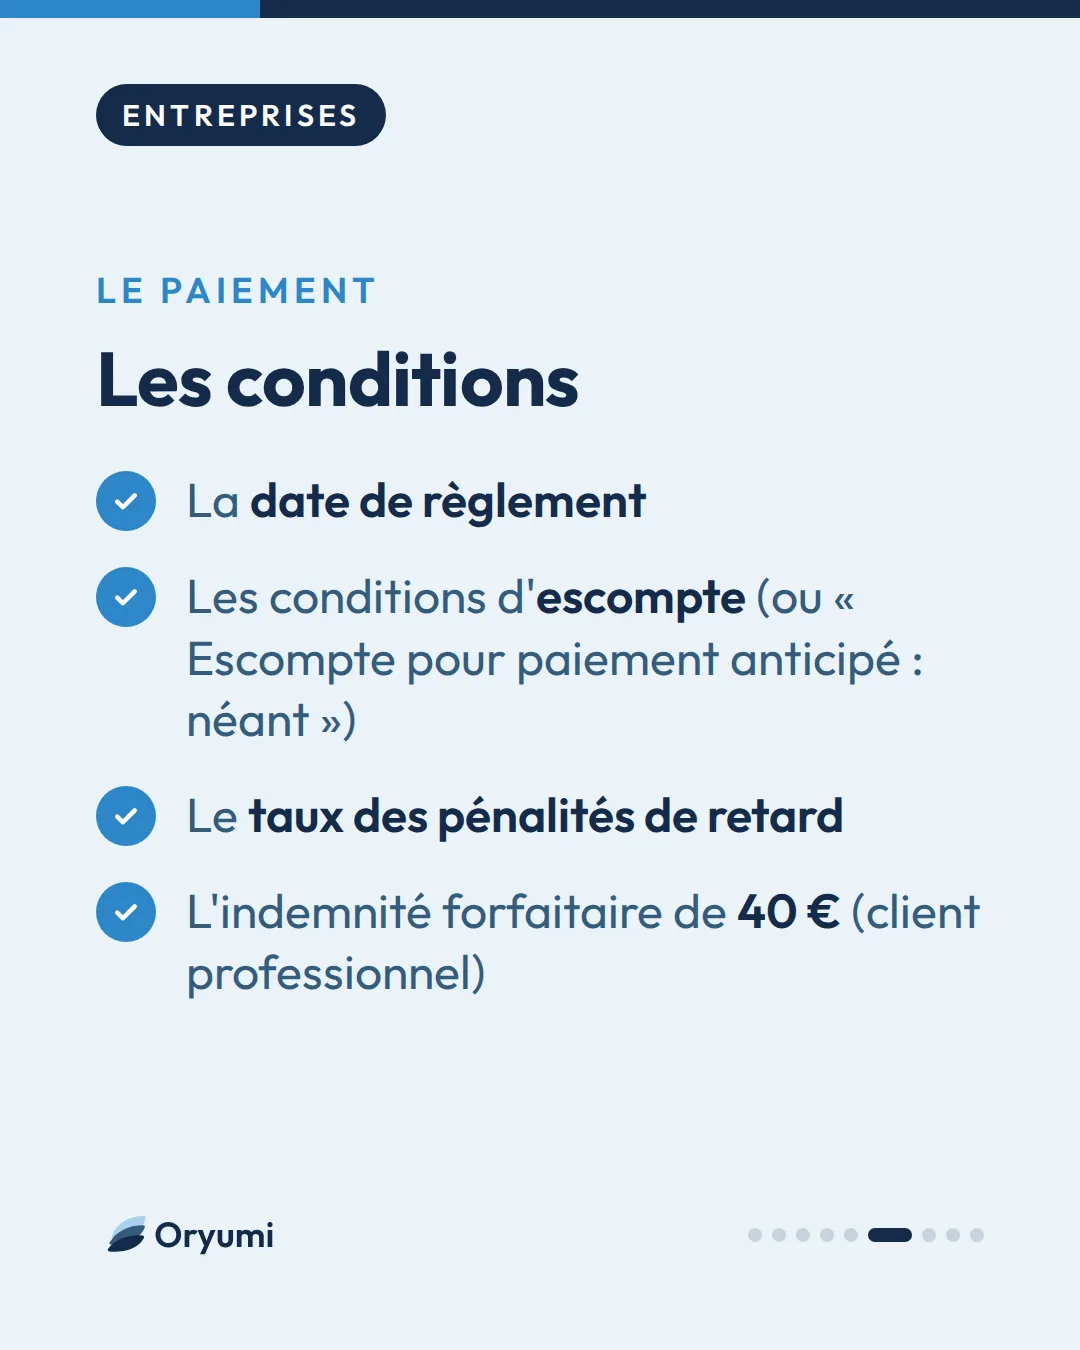
Le paiement
Les conditions
- La date de règlement
- Les conditions d'escompte (ou « Escompte pour paiement anticipé : néant »)
- Le taux des pénalités de retard
- L'indemnité forfaitaire de 40 € (client professionnel)
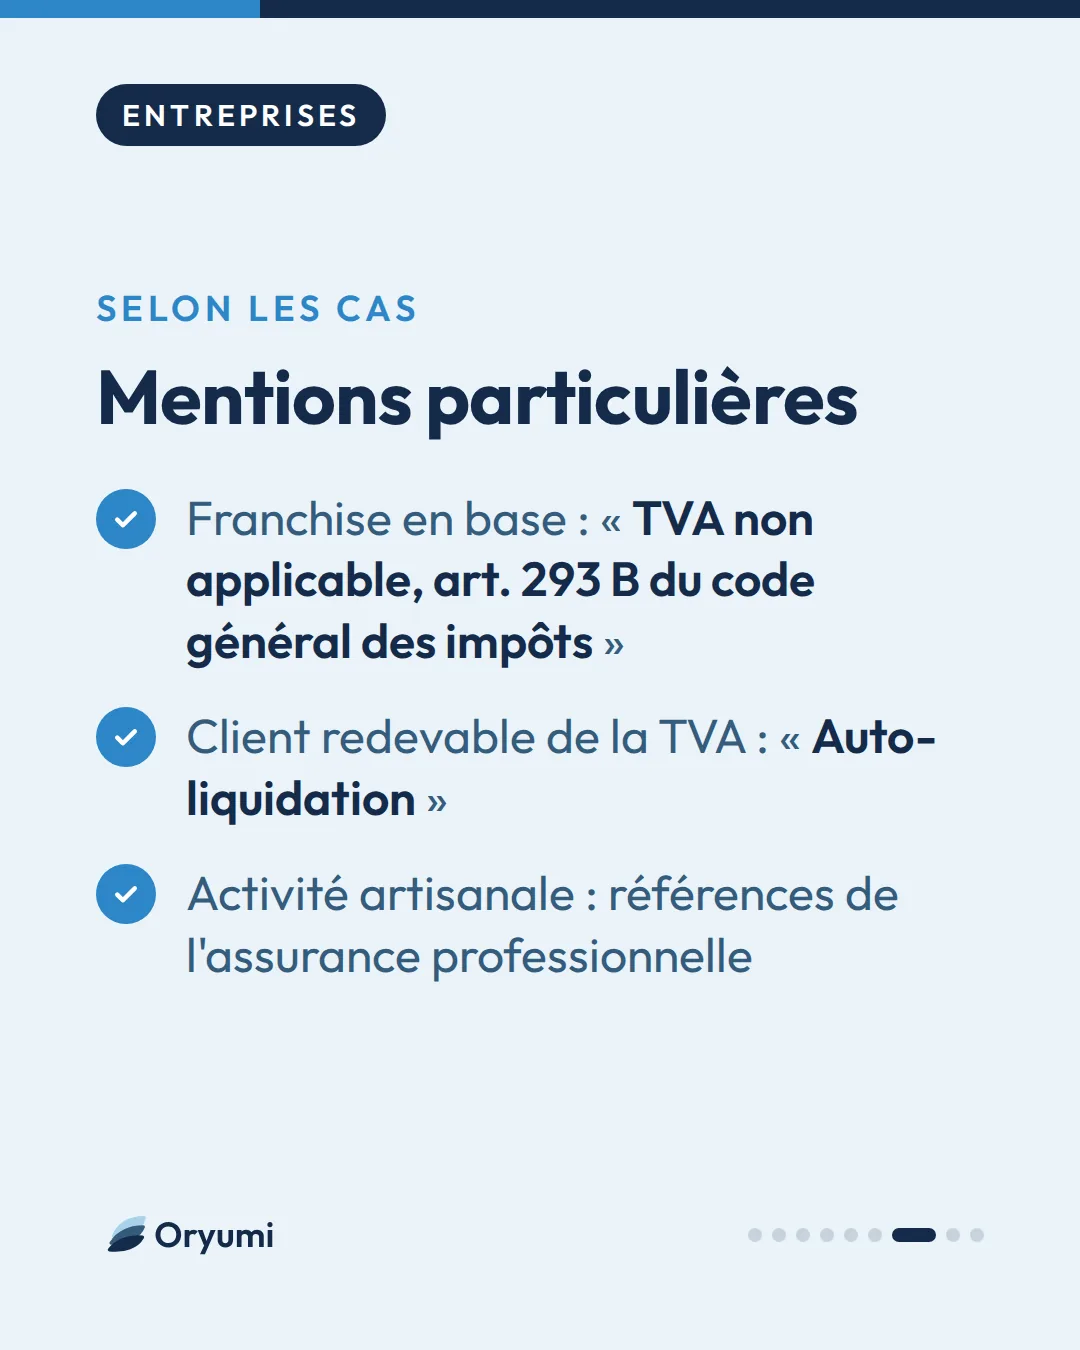
Selon les cas
Mentions particulières
- Franchise en base : « TVA non applicable, art. 293 B du code général des impôts »
- Client redevable de la TVA : « Auto-liquidation »
- Activité artisanale : références de l'assurance professionnelle
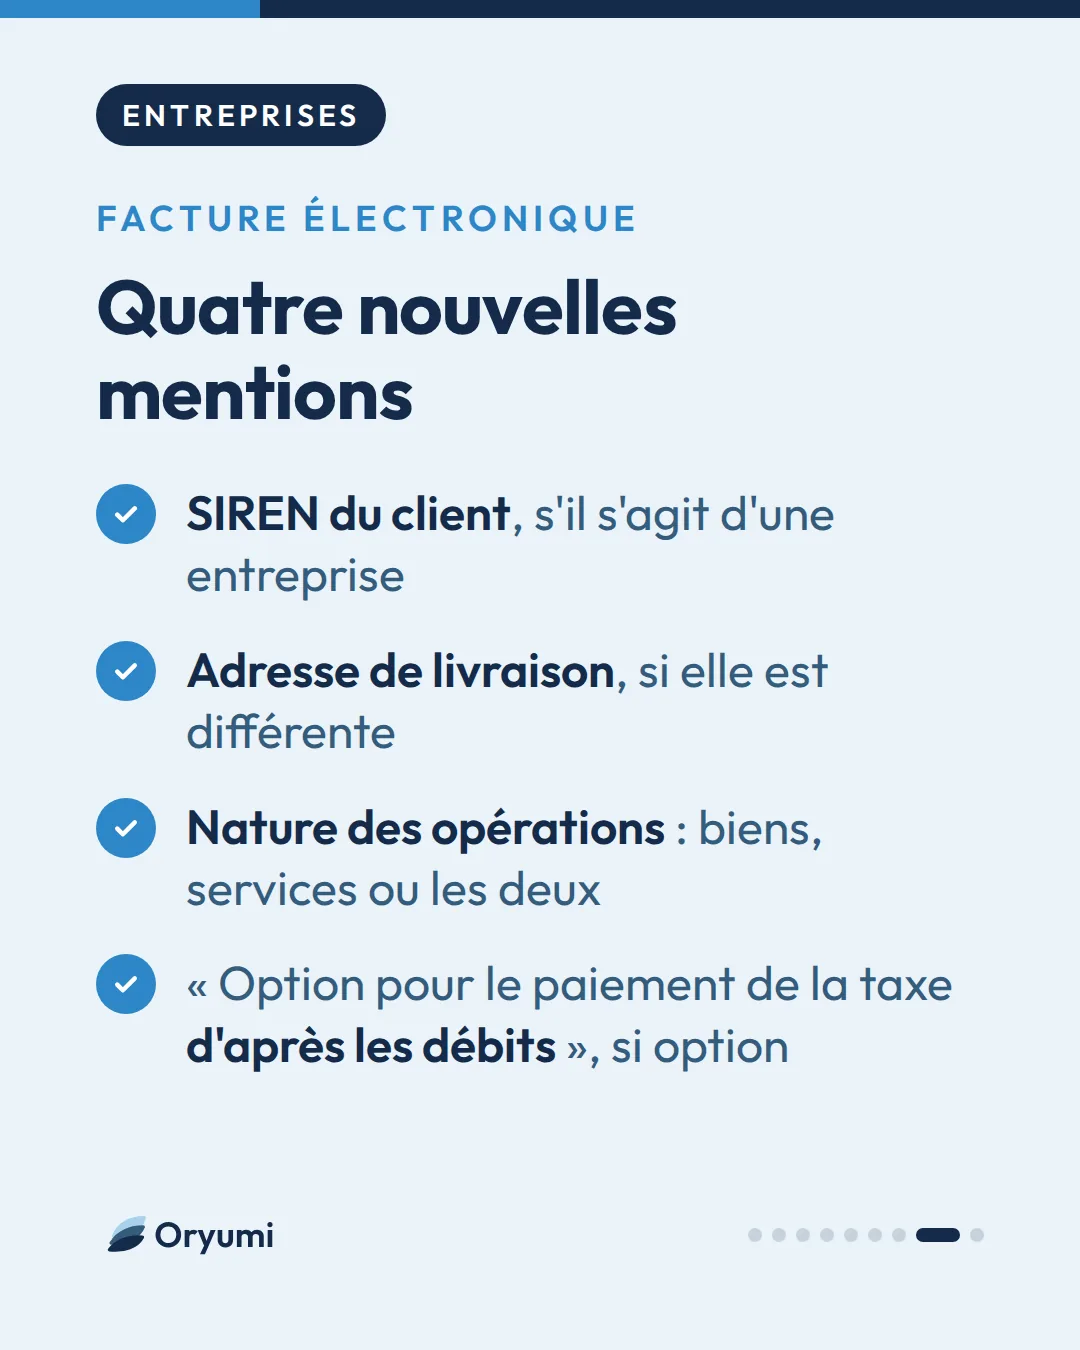
Facture électronique
Quatre nouvelles mentions
- SIREN du client, s'il s'agit d'une entreprise
- Adresse de livraison, si elle est différente
- Nature des opérations : biens, services ou les deux
- « Option pour le paiement de la taxe d'après les débits », si option
Source officielle
Mentions obligatoires sur une facture
entreprendre.service-public.gouv.fr — fiche F31808 · Fiche vérifiée le 11 août 2026
Information générale : elle ne remplace ni un conseil juridique, fiscal ou comptable, ni la consultation du site officiel pour votre situation.
Suivez Oryumi
Suivez Oryumi pour l'actu pratique de l'éco et de la gestion.